


Achat immobilier
Acheter en zone inondable dans la vallée du Rhône : lire un PPRI avant de signer
La vallée du Rhône et les rivières drômoises, Isère, Drôme, Roubion, Jabron, Eygues, ont dessiné les plaines où se concentrent les villes du département, et avec elles une réalité que tout acheteur doit regarder en face : une partie des communes drômoises vit sous plan de prévention du risque inondation. Livron, Loriol, les quartiers bas de Valence, Montélimar ou Nyons comptent des zones réglementées. Y acheter n’est pas interdit, mais s’y engage en connaissance de cause, PPRI en main.
Plus de 65 experts certifiésAvis neutre et indépendantIntervention dans toute la France
Achat immobilier
L’essentiel
Avant d’acheter en vallée du Rhône ou près d’une rivière drômoise, trois vérifications s’imposent : le zonage du PPRI de la commune, qui dit ce qui est constructible, sous conditions ou gelé ; l’historique des arrêtés CatNat inondation, qui dit ce qui s’est réellement produit ; et l’état des risques remis par le vendeur, obligatoire et daté. Le prix, l’assurance et les travaux d’adaptation découlent de cette lecture.
L’état des risques est consultable en amont de toute visite sur le site Géorisques, adresse par adresse.
Le contexte
Rhône, affluents cévenols et crues rapides : la donne drômoise
Le risque inondation drômois a deux visages. Le Rhône d’abord : un fleuve aménagé dont les grandes crues, 1856, 1993, 2003, ont laissé leur marque dans les plaines de Livron, Loriol ou du Tricastin ; les digues et aménagements CNR protègent, sans jamais réduire le risque à zéro. Les affluents ensuite, au régime cévenol : la Drôme, le Roubion, le Jabron ou l’Eygues peuvent décupler leur débit en quelques heures sous un épisode méditerranéen, et leurs crues rapides frappent plus brutalement que les montées lentes du fleuve.
S’y ajoute le ruissellement urbain, qui transforme des rues en torrents lors des orages intenses, y compris loin de tout cours d’eau. Chacun de ces aléas a sa cartographie ; l’acheteur avisé consulte les trois.
Le PPRI
Lire un plan de prévention : zones, règles, conséquences
Le PPRI, prescrit et approuvé par l’État, croise l’aléa, hauteur et vitesse de l’eau de la crue de référence, et les enjeux. Il en sort un zonage réglementaire : zones rouges où toute construction nouvelle est interdite et où l’existant est encadré ; zones bleues constructibles sous prescriptions, planchers surélevés au-dessus de la cote de référence, clôtures transparentes à l’eau, réseaux rehaussés ; et zones blanches sans contrainte particulière.
Pour un achat dans l’existant, le zonage conditionne l’avenir du bien : possibilités d’extension, de transformation d’un garage en pièce, de reconstruction après sinistre. Une maison en zone rouge se vend et s’achète, mais son potentiel d’évolution est gelé et sa décote doit le refléter. Le règlement du PPRI, commune par commune, se télécharge librement : le lire avant l’offre est un réflexe qui rapporte.
L’historique
CatNat et repères de crue : ce qui s’est vraiment passé
La carte dit l’aléa théorique ; l’histoire dit le vécu. La liste des arrêtés de catastrophe naturelle de la commune, consultable sur Géorisques, révèle la sinistralité réelle : certaines communes de la vallée alignent les reconnaissances inondation. À l’échelle du bien, les questions au vendeur sont directes : l’eau est-elle déjà entrée, à quelle hauteur, quels travaux ont suivi ? Le vendeur doit d’ailleurs déclarer les sinistres indemnisés en CatNat pendant sa détention.
Le quartier parle aussi : repères de crue sur les façades anciennes, vides sanitaires généralisés, maisons anciennes toutes surélevées de quelques marches, autant d’indices que les bâtisseurs connaissaient le terrain. Une maison de plain-pied récente au milieu de fermes surélevées pose une question de bon sens.
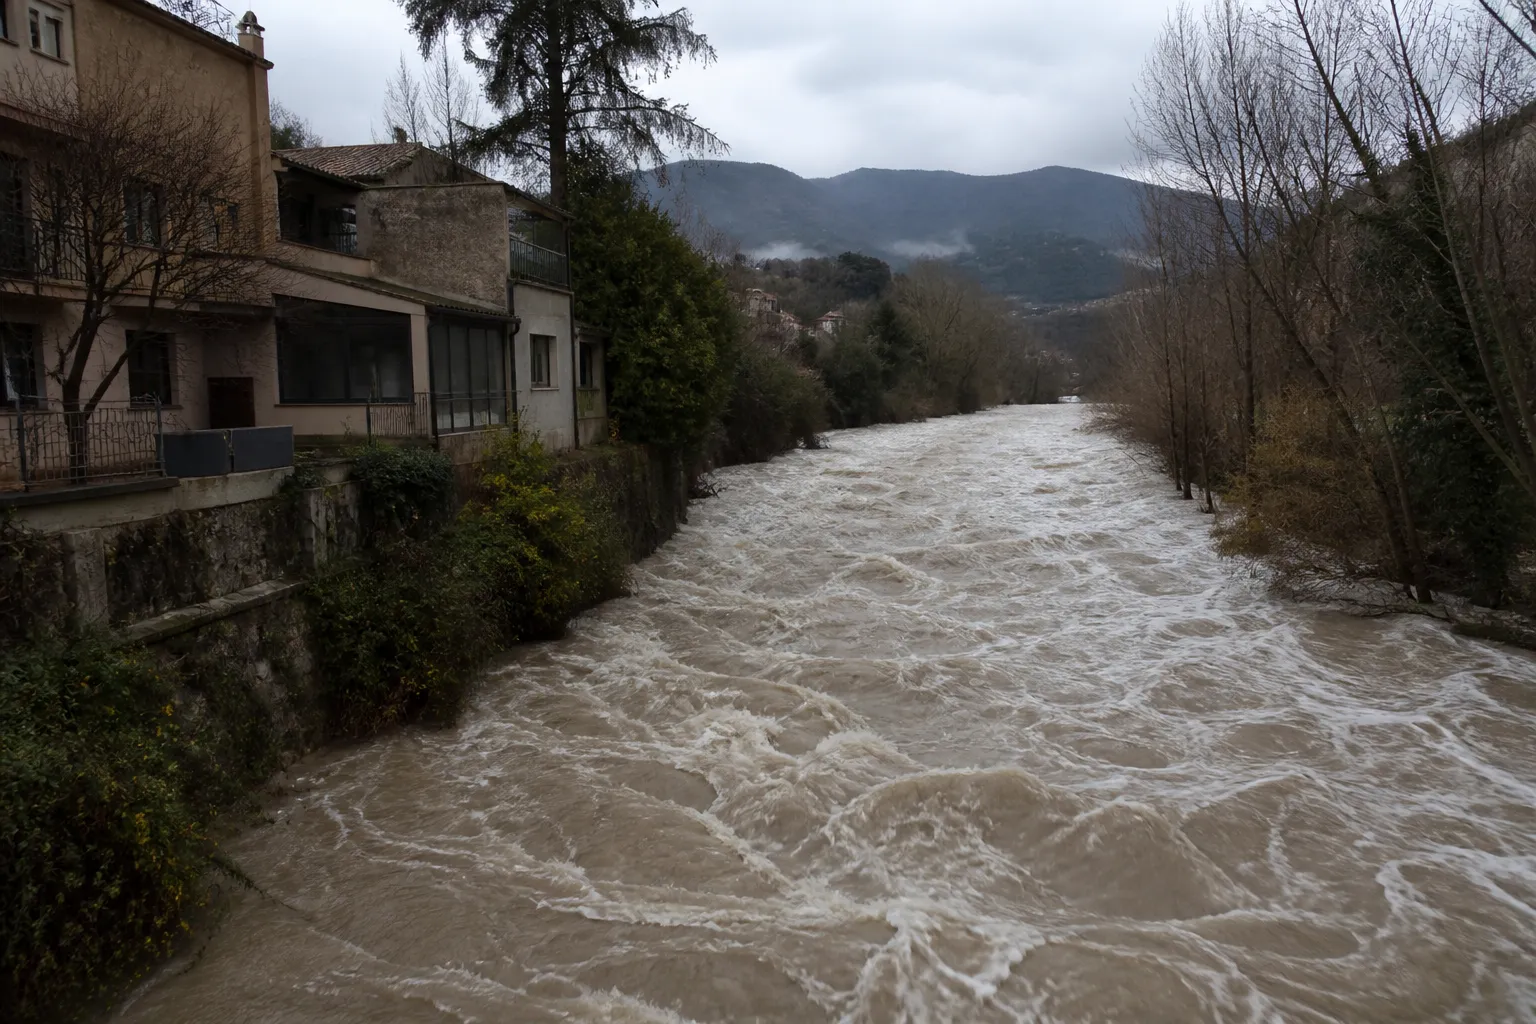
Rivière drômoise en crue : les affluents cévenols décuplent leur débit en quelques heures, plus brutalement que le fleuve.
Le bâti
Évaluer la vulnérabilité de la maison elle-même
À zonage égal, deux maisons ne se valent pas. Les points qui changent tout : niveau du plancher habitable par rapport au terrain et à la cote de référence, présence d’un étage refuge, nature des sous-sols, un garage enterré en zone inondable est un piège à voiture et à eau, position des équipements sensibles, chaudière, tableau électrique, pompe à chaleur, en hauteur ou au point bas, et clapets anti-retour sur les évacuations, sans lesquels l’inondation remonte par les toilettes.
Les matériaux comptent ensuite : un rez-de-chaussée carrelé aux cloisons hydrofuges se remet d’une submersion en quelques semaines ; parquets, doublages standards et isolants qui pompent transforment la même crue en chantier de six mois. L’expertise avant achat évalue cette vulnérabilité et chiffre les adaptations utiles, presque toujours modestes au regard de l’enjeu.
Assurance
S’assurer en zone inondable : ce qu’il faut savoir
La garantie catastrophes naturelles étant incluse dans tout contrat multirisque, une maison en zone inondable s’assure normalement : l’assureur ne peut refuser la garantie CatNat d’un contrat qu’il accepte. Les limites existent pourtant : surprimes ou franchises majorées dans les communes sans PPRI appliqué, modulations prévues par le régime, et surtout le risque de non-conformité, un bien construit en infraction au PPRI peut voir sa couverture discutée.
Après sinistre, l’indemnisation suit la mécanique CatNat : arrêté, déclaration dans les délais, expertise d’assurance. Les dossiers inondation se jouent sur l’état des lieux antérieur, d’où l’intérêt, en zone exposée, de conserver un dossier photographique de la maison à jour : la preuve de l’état d’avant vaut des milliers d’euros le jour d’après.
Négocier
Le prix du risque : décote, adaptations, arbitrage
Le marché intègre le risque de façon très inégale : certaines zones bleues se vendent sans décote aucune, des biens en zone rouge affichent des rabais substantiels. L’acheteur rationnel raisonne en coût complet : prix, plus travaux d’adaptation, batardeaux, rehausse des équipements, clapets, étage refuge aménagé, plus surcoût d’assurance éventuel, moins la valeur du risque résiduel qu’il accepte en connaissance.
Certains arbitrages sont gagnants : une belle maison à étage, plancher au-dessus de la cote, équipements rehaussés, en zone bleue bien gérée, achetée avec une décote, protège mieux qu’un bien hors zone mais au point bas d’un ruissellement ignoré des cartes. D’autres sont des pièges : le plain-pied en zone rouge à prix cassé reste un plain-pied en zone rouge. L’analyse au cas par cas est tout l’objet du bilan avant achat.
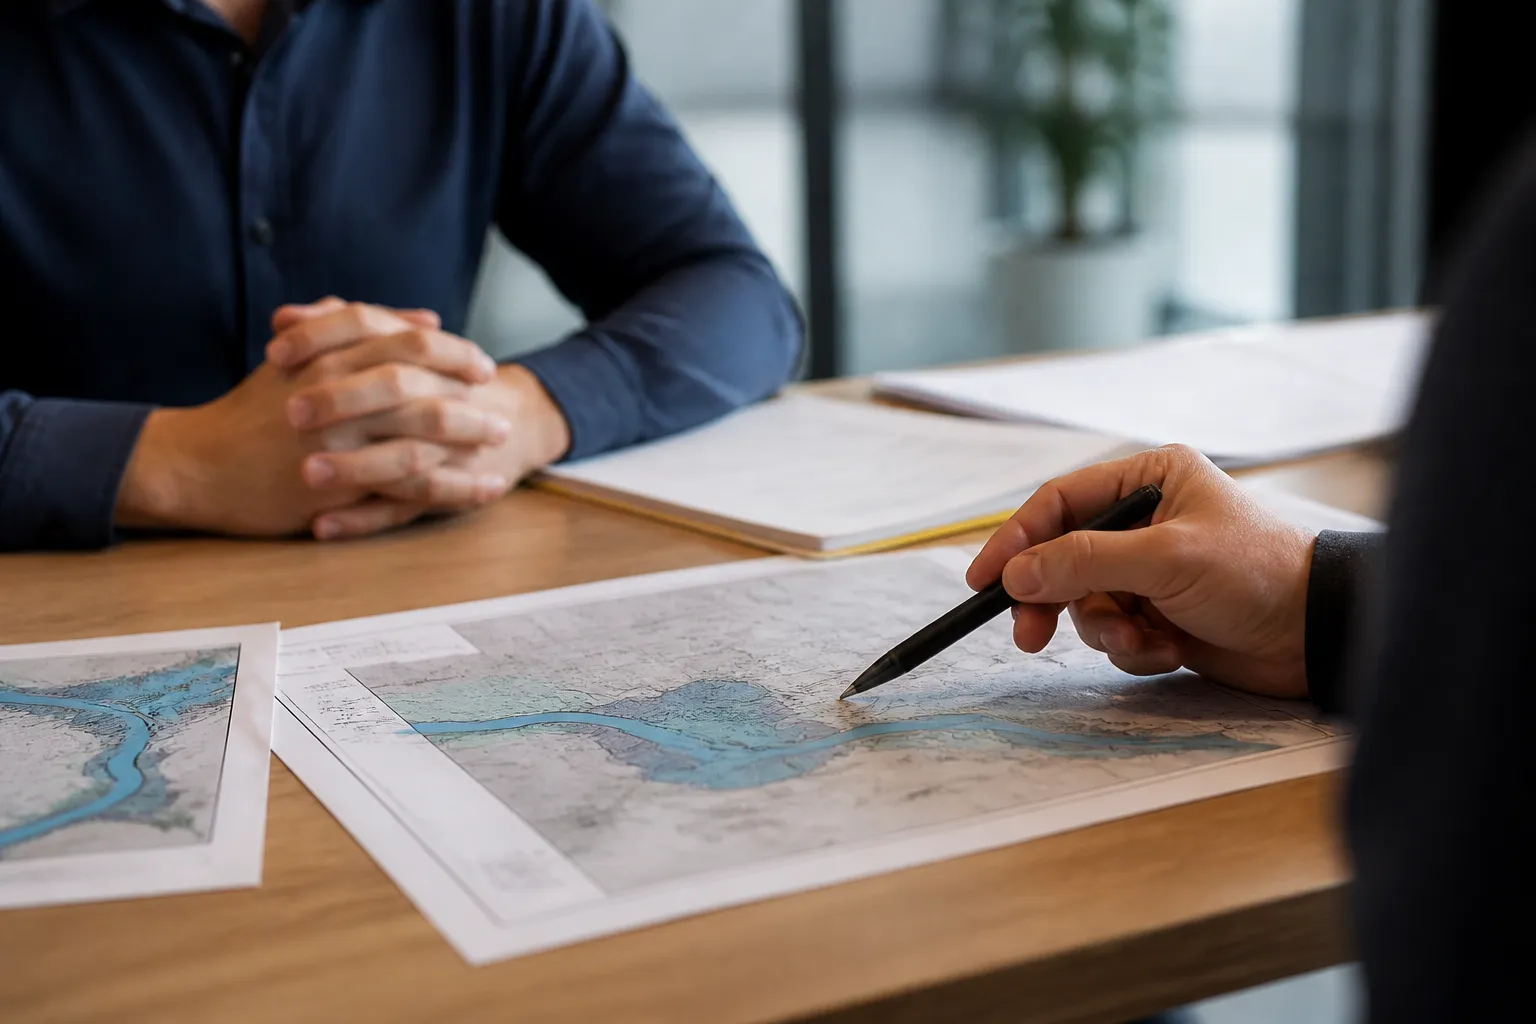
Consultation du zonage PPRI : rouge gelé, bleu sous prescriptions, blanc libre ; tout l’avenir du bien s’y lit.
En pratique
La check-list de l’acheteur en vallée du Rhône
Avant l’offre : état des risques du bien sur Géorisques ; zonage et règlement du PPRI de la commune ; arrêtés CatNat ; questions écrites au vendeur sur les sinistres passés ; visite attentive aux niveaux, sous-sols et équipements ; et pour les biens exposés, examen par un expert de la vulnérabilité et des adaptations possibles, avec leur chiffrage.
Après l’achat, en zone exposée : plan familial de mise en sûreté, inscription aux alertes de la commune, entretien des clapets et batardeaux, dossier photographique à jour. Le risque inondation ne se supprime pas ; il se gère, et les dégâts se jouent pour l’essentiel dans la préparation. Notre page expert bâtiment dans la Drôme présente nos interventions sur tout le département, vallée du Rhône comprise.
Pour aller plus loin
Articles et expertises liés
Nos prestations et nos guides sur le même sujet.
Questions fréquentes
Questions fréquentes
Comment savoir si une maison est en zone inondable ?
Consultez Géorisques à l’adresse exacte : état des risques, zonage PPRI et arrêtés CatNat de la commune s’y lisent gratuitement. Le vendeur doit par ailleurs remettre un état des risques daté de moins de six mois et déclarer les sinistres indemnisés en catastrophe naturelle.
Peut-on acheter en zone rouge d’un PPRI ?
Oui, la vente de l’existant reste libre : c’est la construction nouvelle qui est interdite et l’évolution du bâti qui est encadrée. Extensions, changements de destination et reconstruction après sinistre y sont contraints : le prix doit refléter ce potentiel gelé, et l’acheteur l’accepter en connaissance.
Une maison en zone inondable est-elle assurable ?
Oui : la garantie catastrophes naturelles est incluse d’office dans la multirisque habitation. Des franchises majorées peuvent s’appliquer dans les communes sans plan de prévention appliqué, et un bien construit en infraction aux règles du PPRI peut voir sa couverture contestée : la conformité fait partie des vérifications d’achat.
Quels travaux réduisent la vulnérabilité d’une maison exposée ?
Les plus efficaces sont simples : batardeaux aux ouvrants, clapets anti-retour sur les évacuations, tableau électrique et chaudière rehaussés, matériaux tolérants à l’eau au rez-de-chaussée, étage refuge accessible. Leur coût est modeste au regard des dégâts qu’ils évitent et des semaines de remise en état épargnées.
Le vendeur doit-il dire si la maison a déjà été inondée ?
Il doit mentionner les sinistres ayant donné lieu à indemnisation en catastrophe naturelle pendant sa détention, et répondre loyalement aux questions. Posez-les par écrit : une dissimulation avérée d’inondations passées peut fonder un recours. Les repères de crue du quartier et les archives locales complètent utilement.
Qu’est-ce que la cote de référence d’un PPRI ?
Le niveau atteint par la crue de référence, la plus forte crue connue ou la crue centennale, qui sert d’étalon aux prescriptions : planchers habitables, équipements et refuges doivent s’établir au-dessus. Comparer le niveau réel des planchers du bien à cette cote est l’une des vérifications clés avant achat en zone bleue.
Besoin d’un avis d’expert ?
Décrivez nous votre situation : devis en ligne, ou conseil au 0 805 69 09 69 (appel gratuit), du lundi au vendredi de 9h à 19h.
Sources
- Géorisques, état des risques et PPRI par commune, georisques.gouv.fr
- DDT de la Drôme, plans de prévention du risque inondation
- Caisse Centrale de Réassurance, régime CatNat et inondations


