


Fissures
Expertise fissures et assurance habitation : le parcours d’indemnisation pas à pas
Entre la découverte d’une fissure et le versement d’une indemnité, le chemin passe par des étapes précises : déclaration, expertise de la compagnie, discussion contradictoire, accord ou contestation. À chaque étape, l’assuré peut gagner ou perdre une part de son indemnisation, moins par mauvaise foi des acteurs que par méconnaissance des règles du jeu. Voici le parcours complet, vu du côté du propriétaire drômois.
Plus de 65 experts certifiésAvis neutre et indépendantIntervention dans toute la France
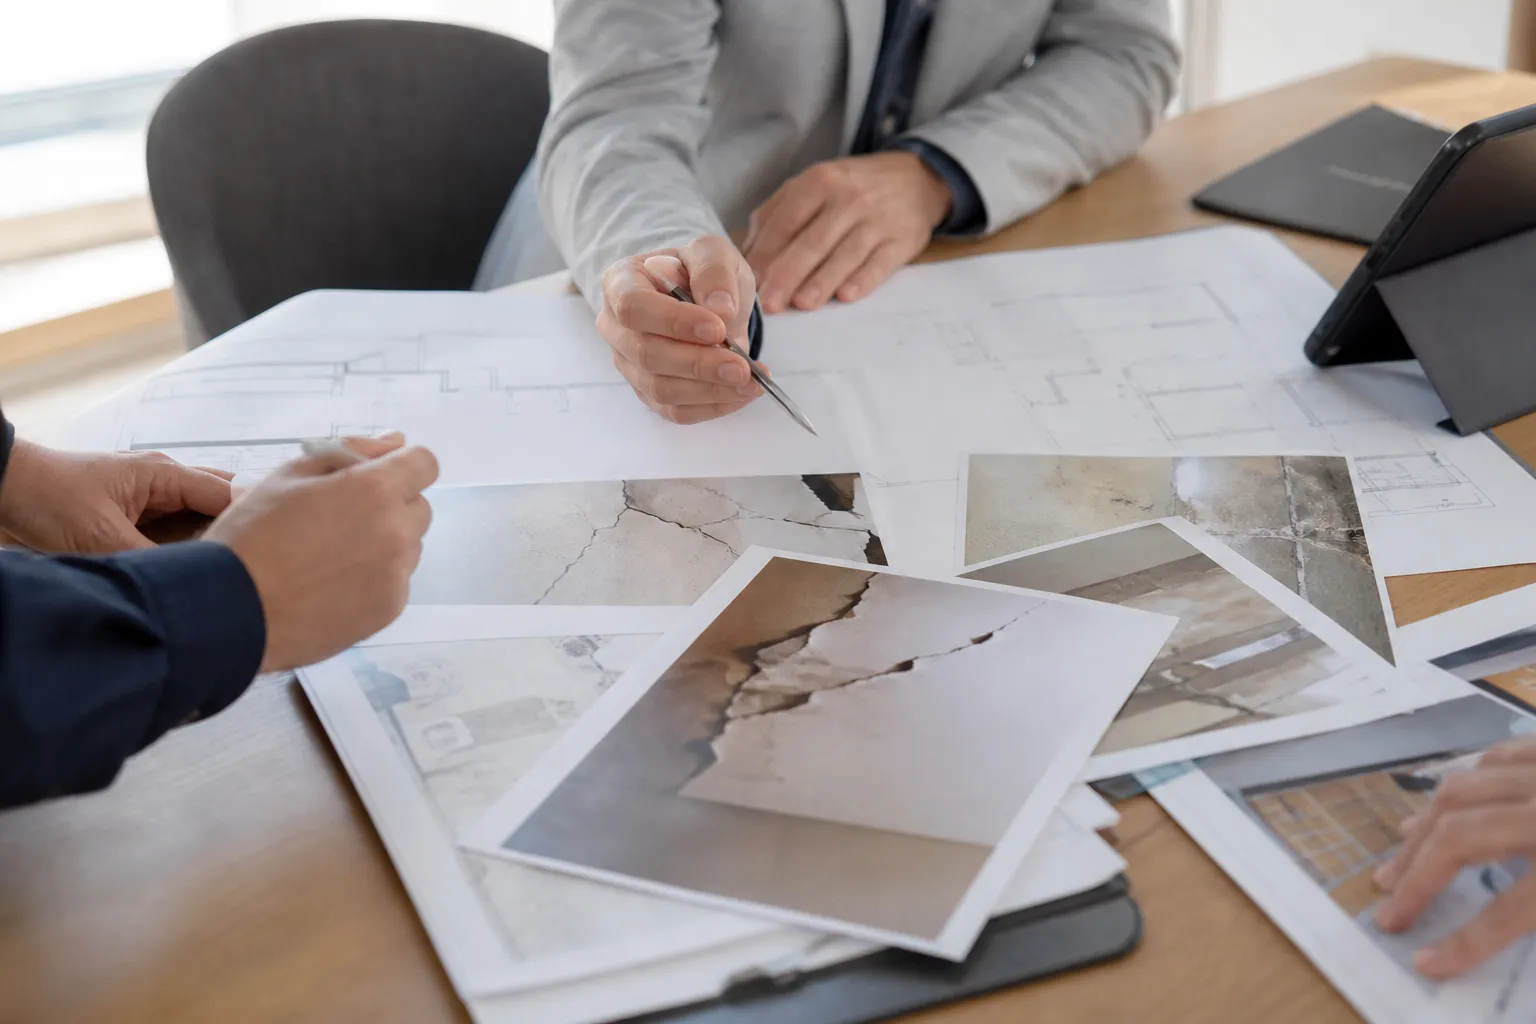
Fissures
L’essentiel
L’indemnisation de fissures passe par l’une de ces voies : la garantie catastrophe naturelle quand un arrêté sécheresse ou séisme couvre la commune, la garantie dommages ouvrage pour une maison de moins de dix ans, la responsabilité décennale du constructeur, ou la responsabilité d’un tiers dont les travaux ont causé le désordre. Identifier la bonne voie dès le départ conditionne tout le reste.
Chaque voie a ses délais, ses preuves et ses pièges : le point étape par étape.
Identifier la voie
Quatre portes d’entrée vers l’indemnisation
La garantie CatNat s’applique quand un arrêté interministériel reconnaît l’état de catastrophe naturelle pour la commune et la période : sécheresse dans l’essentiel des dossiers drômois, séisme plus rarement. La garantie dommages ouvrage, obligatoire à la construction, finance les réparations de nature décennale sans attendre la recherche des responsabilités : elle vaut pendant dix ans après la réception.
La responsabilité décennale du constructeur couvre les désordres compromettant la solidité ou la destination de l’ouvrage, dix ans également. La responsabilité d’un tiers s’applique quand les fissures résultent de travaux voisins, terrassement, démolition, rabattement de nappe, ou d’une fuite de réseau public. Les voies peuvent se combiner, mais chacune a son régime, ses délais et son interlocuteur.
Déclarer
La déclaration de sinistre : soigner l’acte fondateur
La déclaration fixe le cadre du dossier. Elle décrit les désordres factuellement, pièce par pièce et façade par façade, situe leur apparition dans le temps, et joint un reportage photographique daté, vues générales puis détails avec échelle, une pièce de monnaie ou un mètre posé contre la fissure. En CatNat, elle part dans le délai légal courant après la publication de l’arrêté.
Deux précautions valent de l’or : conserver un double de tout, et ne rien réparer avant le passage de l’expert, hormis les mesures conservatoires urgentes, bâchage, étaiement, qui, elles, sont photographiées avant et après. Réparer trop tôt, c’est détruire la preuve.
L’expert d’assurance
Comprendre qui est en face : l’expertise de la compagnie
L’assureur missionne un expert : professionnel compétent, mais mandaté et rémunéré par la compagnie. Sa mission est de vérifier que le désordre relève bien de la garantie, d’en identifier la cause et de chiffrer la réparation. Les points de friction sont récurrents : lien de causalité discuté, antériorité supposée des fissures, prédisposition du bâtiment invoquée, chiffrage limité au rebouchage là où la cause appelle un traitement de fond.
Le jour de sa visite, l’assuré gagne à être préparé : chronologie écrite, photos datées, relevés de témoins ou de jauges s’il en a posé, factures d’entretien. Et à faire consigner ses observations au procès-verbal quand il est en désaccord, plutôt que de signer sans réserve un document qu’il conteste intérieurement.
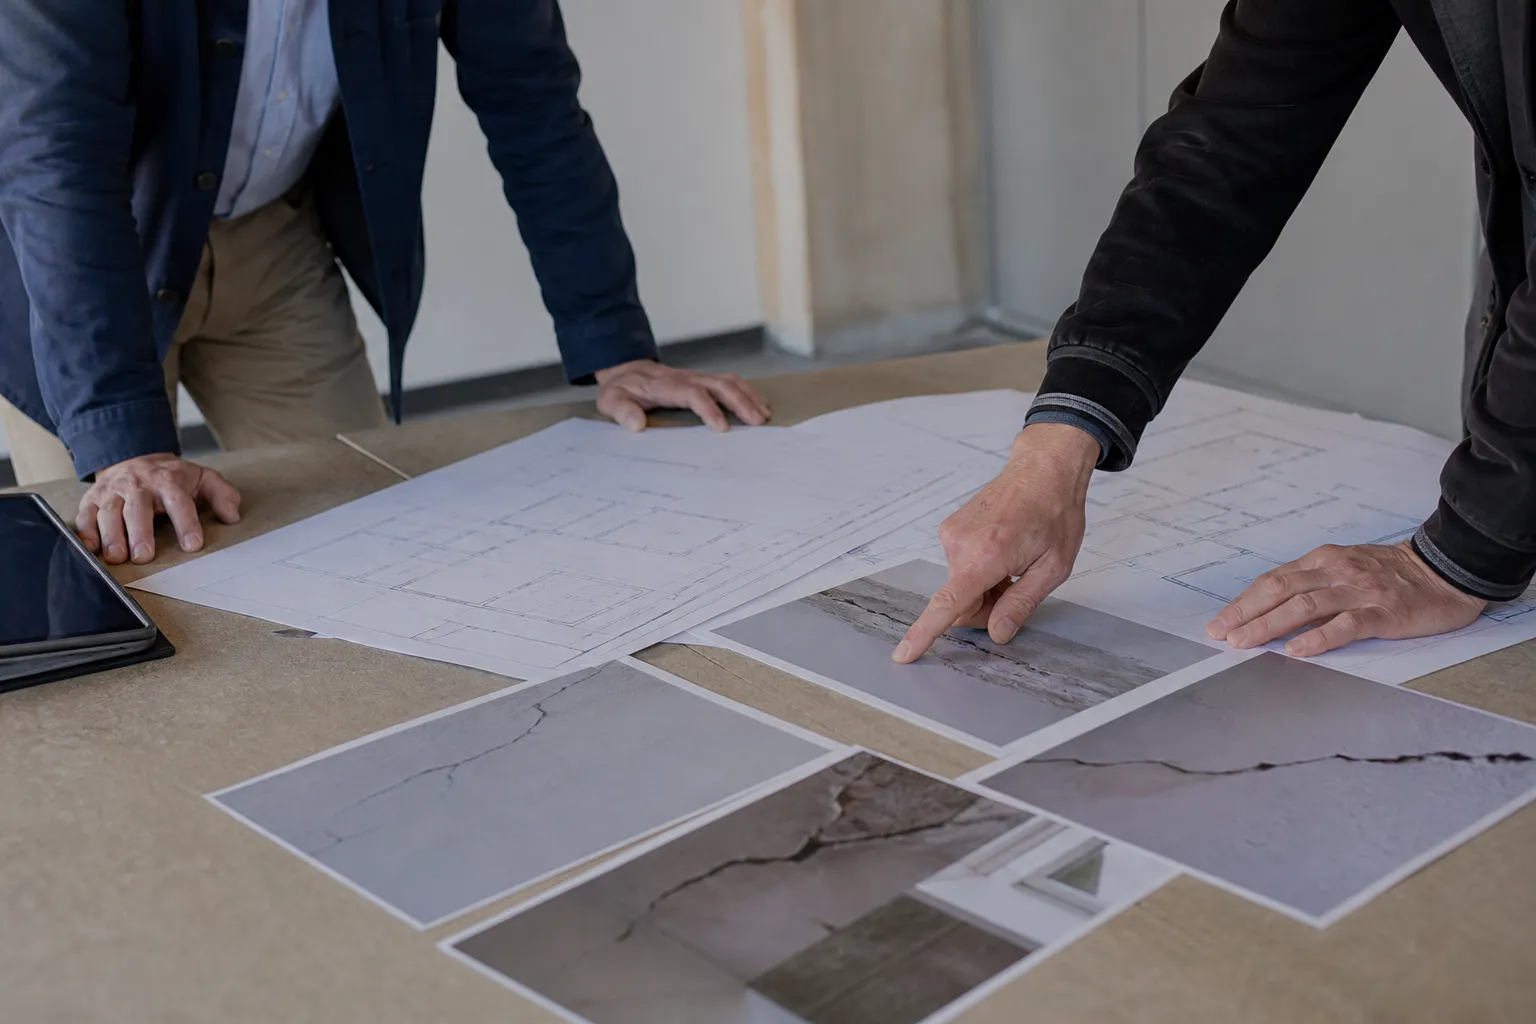
La réunion d’expertise : chronologie écrite, photos datées et relevés de jauges pèsent plus que toutes les protestations.
La contre-expertise
L’expert d’assuré : rééquilibrer la discussion
Face aux conclusions qu’il juge contestables, l’assuré peut mandater son propre expert, dit expert d’assuré. Son rôle : reprendre le diagnostic, établir le mécanisme réel des désordres, chiffrer des réparations durables, et porter la contradiction technique face à l’expert de la compagnie. Nombre de contrats comportent une garantie honoraires d’expert qui rembourse tout ou partie de ce coût.
La confrontation des deux expertises débouche sur un accord dans la grande part des dossiers. En cas de désaccord persistant, la procédure de tierce expertise désigne un troisième expert dont l’avis départage, chaque partie supportant sa part des frais. La voie judiciaire, avec expertise ordonnée par le tribunal, reste l’ultime recours des dossiers bloqués.
Le chiffrage
Indemniser la cause, pas seulement le symptôme
Le cœur du désaccord est presque toujours là. Reboucher et repeindre coûte quelques milliers d’euros ; traiter un sol argileux, reprendre des fondations ou draîner coûte dix fois plus. Or une indemnisation limitée au cosmétique programme la récidive : les fissures reviendront, et la compagnie opposera alors l’absence de travaux de fond.
Le chiffrage sérieux détaille poste par poste : investigations, étude de sol G5 si nécessaire, traitement de la cause, confortement éventuel, reprise des maçonneries, finitions, et frais annexes, maîtrise d’œuvre, relogement le cas échéant. C’est ce détail, opposable ligne à ligne, qui fait la valeur d’un rapport d’expert d’assuré dans la négociation.
Les délais
Prescriptions et forclusions : les dates qui tuent les dossiers
Chaque voie a son horloge. La déclaration CatNat part dans le délai légal après publication de l’arrêté. L’action contre l’assureur se prescrit par deux ans à compter du sinistre ou du refus de garantie : c’est la prescription biennale, le piège le plus meurtrier des dossiers d’assurance. La décennale et la dommages ouvrage expirent dix ans après la réception. L’action contre un tiers suit ses propres règles.
Deux réflexes protègent : dater précisément chaque événement du dossier, déclaration, visites, courriers, et interrompre la prescription avant l’échéance, par lettre recommandée valant réclamation, par saisine du médiateur ou par acte judiciaire. Un dossier techniquement excellent mais prescrit ne vaut plus rien.
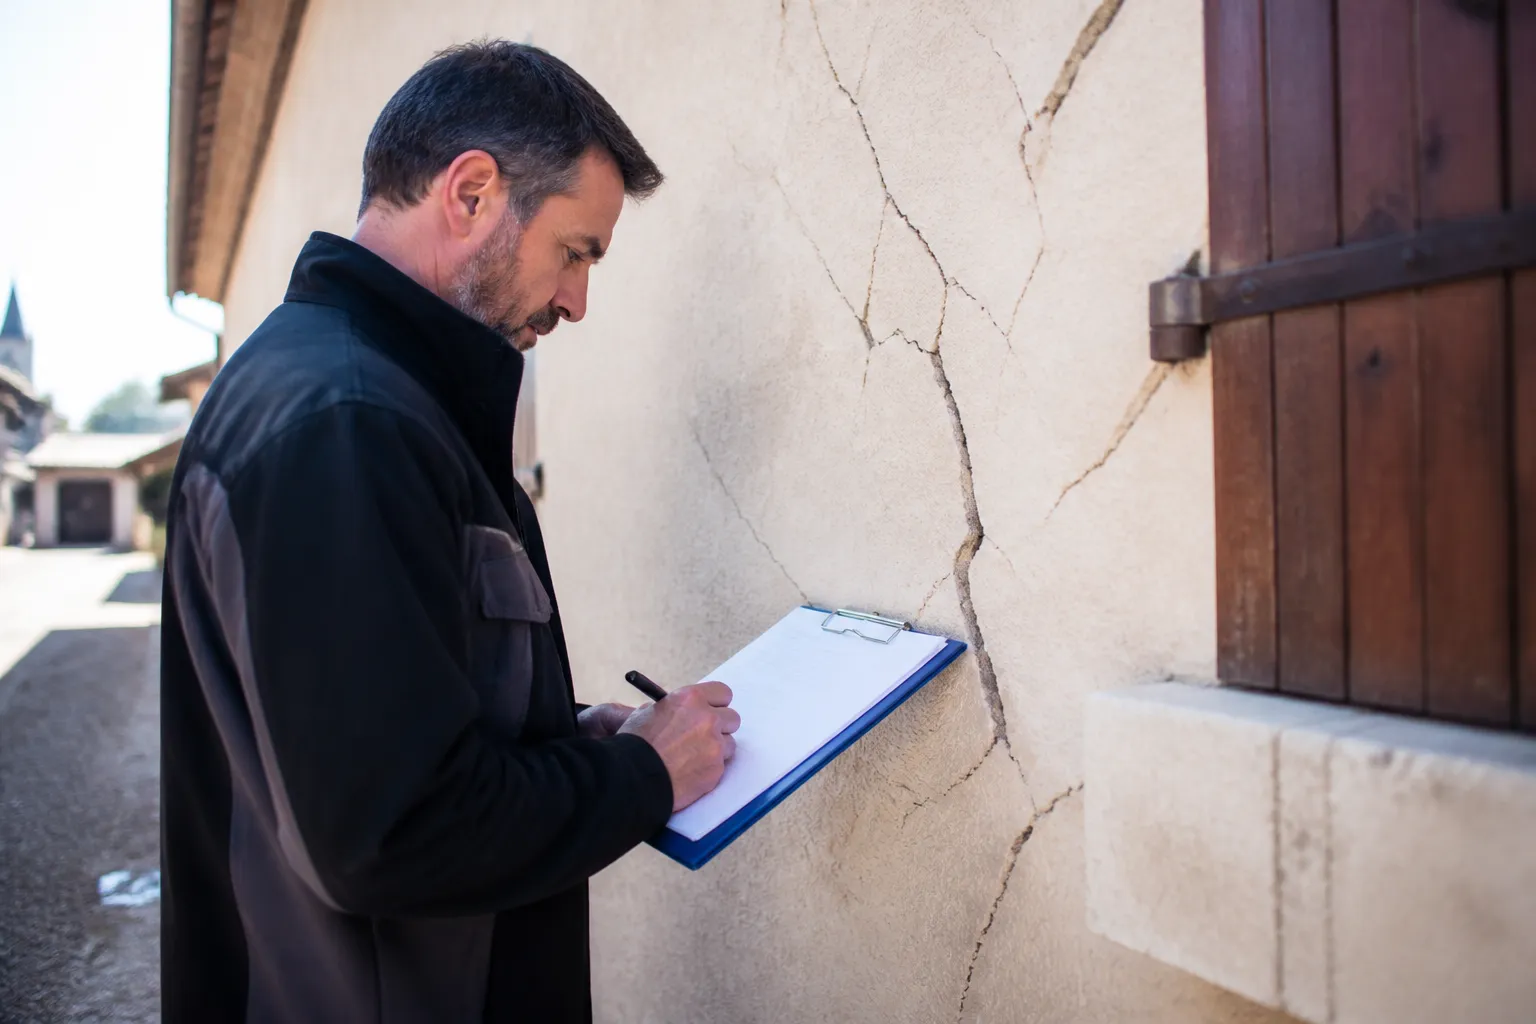
Le rapport d’expert d’assuré : un chiffrage poste par poste, opposable ligne à ligne à celui de la compagnie.
Stratégie
Mener son dossier : l’ordre des opérations gagnant
La séquence efficace : documenter d’abord, photos datées et suivi instrumenté dès la découverte des fissures ; identifier la voie d’indemnisation et déclarer dans les formes ; préparer la visite de l’expert de la compagnie ; confronter ses conclusions à une analyse indépendante dès que l’enjeu dépasse quelques milliers d’euros ; négocier sur pièces ; et n’accepter une offre qu’en comprenant ce qu’elle couvre et ce qu’elle abandonne.
À chaque étape, la pièce maîtresse reste le rapport technique indépendant : il fonde la déclaration, arme la discussion et, si le dossier finit devant le tribunal, pèse dans l’expertise judiciaire. Notre page expertise fissures décrit comment nous intervenons à chacun de ces stades, partout dans la Drôme.
Un mot enfin sur les honoraires : la crainte du coût de l’expertise dissuade des assurés dont le dossier justifiait largement l’investissement. Outre la garantie honoraires d’expert de nombre de contrats, le coût d’un expert d’assuré se rapporte à l’écart qu’il obtient entre l’offre initiale de la compagnie et l’indemnisation finale : sur les dossiers de fissures structurelles, cet écart se compte couramment en dizaines de milliers d’euros. L’assistance se décide sur ce rapport, pas sur le seul tarif.
Pour aller plus loin
Articles et expertises liés
Nos prestations et nos guides sur le même sujet.
Questions fréquentes
Questions fréquentes
Mon assurance couvre-t-elle les fissures de ma maison ?
Pas par principe : il faut une garantie mobilisable. Les quatre voies classiques sont la catastrophe naturelle si un arrêté couvre votre commune, la dommages ouvrage et la décennale pour une maison de moins de dix ans, et la responsabilité d’un tiers si des travaux voisins sont en cause.
Que faire si l’expert de l’assurance minimise mes désordres ?
Faites consigner vos observations au procès-verbal, demandez son rapport écrit, et faites-le analyser par un expert d’assuré. La contre-expertise rouvre la discussion technique ; en cas de blocage, la tierce expertise départage. Ne signez jamais un accord que vous contestez.
Qui paie l’expert d’assuré ?
L’assuré le mandate, mais beaucoup de contrats multirisque comportent une garantie honoraires d’expert qui rembourse tout ou partie de ses honoraires, dans la limite d’un plafond. Vérifiez vos conditions générales avant de renoncer à une assistance pour raison de coût.
Puis-je réparer mes fissures avant le passage de l’expert ?
Non, sauf mesures conservatoires urgentes à photographier avant et après. Réparer efface la preuve : l’expert doit constater les désordres en l’état. Attendez l’accord de la compagnie, ou au minimum son constat, avant d’engager les travaux.
Qu’est-ce que la prescription biennale en assurance ?
Toute action contre l’assureur se prescrit par deux ans, à compter du sinistre ou du refus de garantie. Passé ce délai, le dossier est juridiquement mort, même fondé. On l’interrompt par lettre recommandée de réclamation, saisine du médiateur ou action en justice.
Combien de temps dure une indemnisation de fissures ?
De quelques mois pour un dossier CatNat simple et accepté, à deux ou trois ans quand la causalité est discutée et qu’une tierce expertise ou une procédure s’intercale. La qualité du dossier initial, photos, chronologie, suivi instrumenté, est le meilleur accélérateur.
Besoin d’un avis d’expert ?
Contactez nous pour organiser l’expertise, ou appelez le 0 805 69 09 69 (appel gratuit), du lundi au vendredi de 9h à 19h.
Sources
- Code des assurances, régime des catastrophes naturelles et prescription biennale
- Code civil, responsabilité décennale des constructeurs
- Fédération France Assureurs, procédure d’indemnisation des sinistres sécheresse


